

L’achat d’un bien immobilier est souvent l’engagement financier le plus important d’une vie. Entre la recherche du logement, la complexité des dossiers de prêt et les subtilités juridiques du compromis, le risque de précipitation est réel. Sécuriser votre acquisition demande d’anticiper les chantiers cachés et de valider la solidité de votre dossier financier avant même de formuler une offre.
Évaluer sa capacité d’emprunt réelle au-delà des simulateurs en ligne
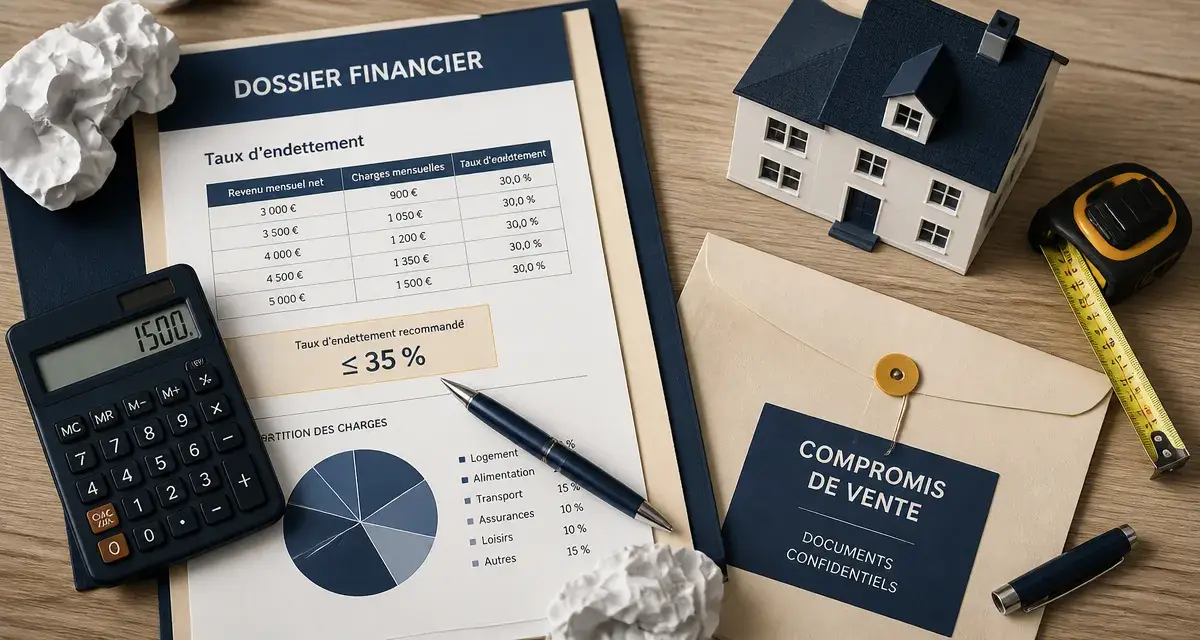
La plupart des futurs propriétaires débutent avec des outils de simulation en ligne. Si ces derniers donnent une première estimation, ils omettent souvent des variables comme les frais de notaire, les charges de copropriété ou le coût des travaux de rénovation. Une approche rigoureuse impose de calculer votre taux d’endettement réel, qui ne doit idéalement pas dépasser 35 % de vos revenus nets, assurance emprunteur comprise.
Calculateur de capacité d’emprunt
L’importance de la réserve de sécurité
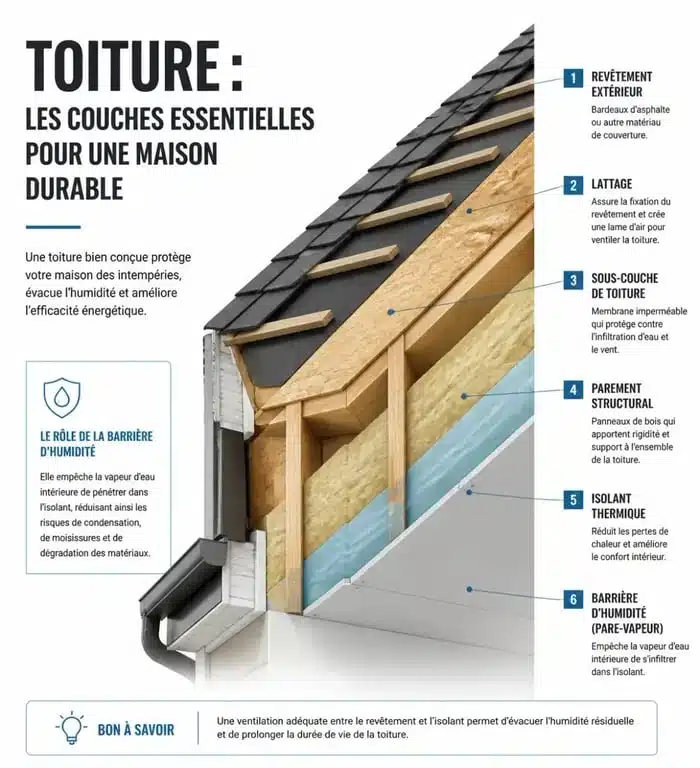
Au-delà de la mensualité, la banque analyse votre capacité d’épargne résiduelle. Il est déconseillé d’utiliser la totalité de votre apport personnel pour le prix d’achat. Conserver une épargne de précaution permet de couvrir les imprévus liés à l’installation ou à d’éventuels travaux structurels. Cette gestion prudente rassure les prêteurs et vous protège contre une baisse soudaine de vos revenus.
La visite technique : identifier les défauts invisibles avant la signature
Lors d’une visite, l’émotion prend souvent le dessus sur la raison. Pourtant, c’est à ce stade qu’il faut agir avec méthode. Examinez l’état général du bâti, l’ancienneté de l’installation électrique et la qualité de l’isolation. Un logement esthétiquement impeccable peut cacher des pathologies structurelles coûteuses à corriger.
Le rôle de la membrane d’étanchéité dans la pérennité du bâti
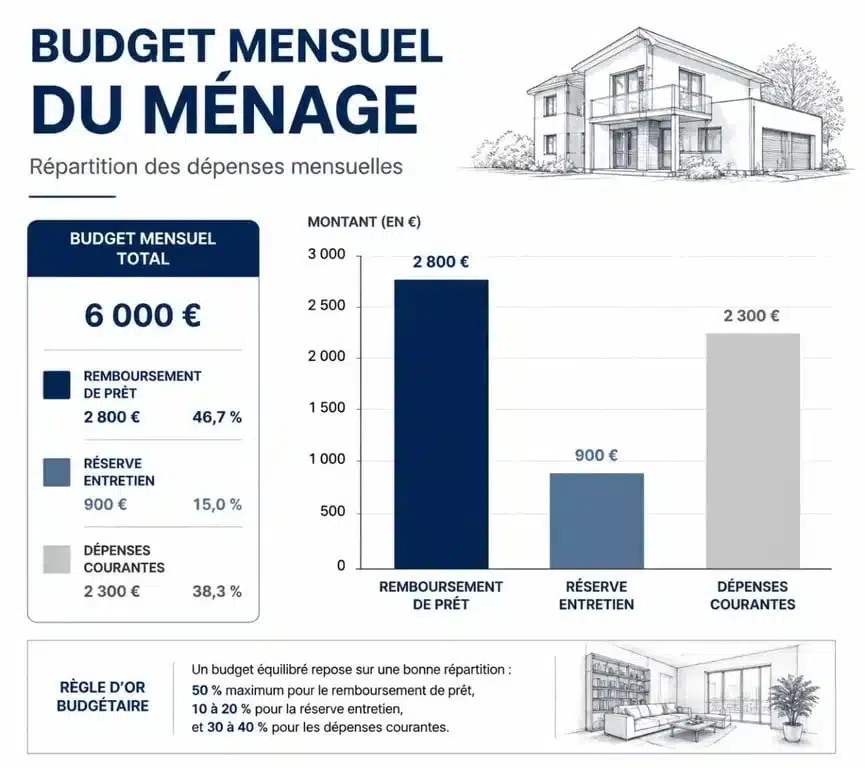
Un point rarement scruté par les acheteurs concerne la qualité des matériaux isolants et de la membrane d’étanchéité en toiture ou dans les zones humides. Cette couche, souvent oubliée derrière les finitions, gère les transferts de vapeur d’eau. Une défaillance à ce niveau entraîne une condensation interne, favorisant l’apparition de moisissures invisibles lors d’une première visite, mais dévastatrices pour la structure. Vérifier l’état de ces éléments techniques permet d’évaluer le coût réel de maintenance du bien et d’ajuster votre offre en conséquence.
Décrypter le dossier de copropriété : une mine d’informations
Si vous achetez un appartement, le dossier de copropriété est votre meilleur allié. Il regroupe les procès-verbaux des trois dernières assemblées générales, le règlement de copropriété et le carnet d’entretien. Ces documents révèlent les tensions entre voisins, les travaux votés et la santé financière de l’immeuble.
Anticiper les appels de fonds exceptionnels
La lecture des PV d’assemblée permet souvent de découvrir qu’un ravalement de façade ou un changement d’ascenseur a été acté. Ces travaux représentent des dépenses importantes qui s’ajouteront à vos charges mensuelles. En connaissant ces éléments avant la signature, vous pouvez négocier une baisse de prix ou exiger que le vendeur prenne en charge les appels de fonds déjà votés.
Le compromis de vente : les clauses suspensives qui vous protègent
Le compromis de vente est l’étape juridique où tout se joue. Il est impératif d’y inclure des clauses suspensives adaptées à votre situation. La plus connue concerne l’obtention du prêt, mais elle ne doit pas être la seule. Vous pouvez conditionner l’achat à l’absence de servitudes contraignantes ou à la validation d’un permis de construire si vous projetez des modifications majeures.
Les délais de rétractation et la diligence
Depuis la loi Macron, vous disposez d’un délai de rétractation de dix jours après la signature du compromis. Utilisez ce temps pour faire relire les documents par un professionnel ou pour effectuer une contre-visite avec un artisan en cas de doute technique. Ne vous laissez jamais presser par un agent immobilier ou un vendeur invoquant l’urgence ; un achat immobilier est une décision qui se prend sans pression extérieure.
Tableau récapitulatif des points de vigilance par type d’achat
| Type de bien | Point de vigilance majeur | Document à exiger |
|---|---|---|
| Appartement | Santé financière de la copropriété | Procès-verbaux d’AG |
| Maison individuelle | Conformité du système d’assainissement | Diagnostic assainissement |
| Bien ancien | État des installations techniques | Diagnostics immobiliers complets |
| Bien neuf | Garanties constructeur | Attestation de garantie décennale |
En suivant ces étapes, vous transformez un projet complexe en une opération maîtrisée. L’achat immobilier est une course de fond où la préparation est le meilleur garant d’une transaction sereine. Prenez le temps de valider chaque étape et sollicitez des experts — notaires, courtiers ou diagnostiqueurs — pour confirmer vos intuitions.

